水道事業は地方公営企業として独立採算制で経営しています
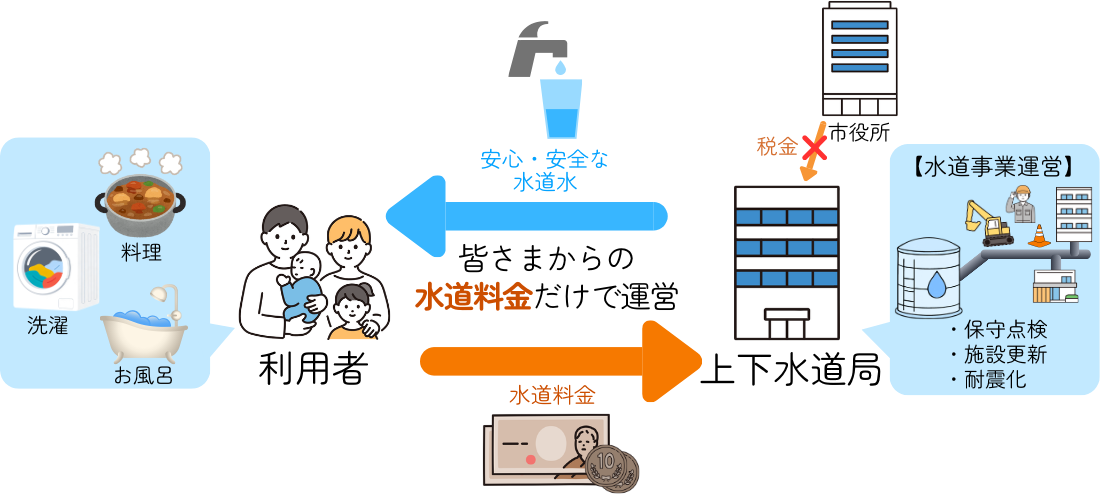
水道事業は、安全で良質な水道水を安定的に供給することを目的とした地方公営企業であり、「独立採算制」を基本として経営しています。
「独立採算制」とは、経営に必要な費用は、お客さまからいただく水道料金収入でまかなうことです。
水道施設の維持管理や水道管の更新事業には巨額の資金が必要となります。その財源には原則、皆さまからいただく水道料金でまかなっていますが、料金収入で不足する分については、起債(国等からの借入金)を行いながら、水道事業の健全な運営に努めています。これが一般的な行政活動を行い必要な費用を税金でまかなう市役所との大きな違いです。
水道事業会計の仕組み

水道事業は、税金ではなく、市民の皆さまからいただいた水道料金で事業を行う「独立採算制」で経営し、会計も独立した「水道事業会計」となっています。水道事業会計の仕組みは、次の3つに分かれています。
1.収益的収支(日々の営業活動に伴うもの)
| 収入 | 水道料金など |
| 支出 |
動力費(水を送るためのポンプや水道施設を運転するのに必要な電気代)、 |
収益的収支の中には、会計に計上されているものの、実際には現金の動きが発生していない減価償却費や長期前受金戻入なども含まれています。
2.資本的収支(水道管路など施設の建設や改良に伴うもの)
| 収入 |
企業債(国などからの借入)、補助金など |
| 支出 |
工事請負費、企業債償還金 |
収益的収支で得た利益を資金として水道施設の整備を行うのが、水道事業経営の基本的な仕組みです。
3.留保資金(将来水道施設を整備するための貯金)
留保資金は、水道施設の更新、耐震化や、災害など万が一の時の備えとして活用します。この資金は、収益的収入で得た利益や、減価償却費から生み出されます。
現金が減らない支出(減価償却費)
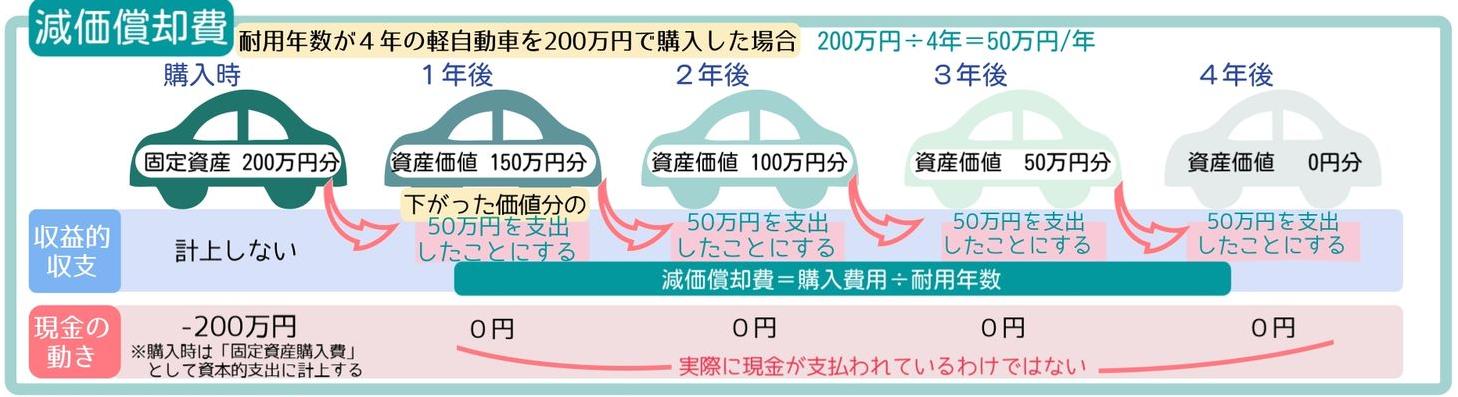
取得した固定資産は、毎年少しずつ劣化するため、会計上、その価値を減少させていきます。
固定資産を取得するための費用を、取得した年に全額計上するのではなく、耐用年数で割って、1年ごとに費用として計上します。この費用を「減価償却費」といい、実際に現金を支出しないことから、「内部留保資金」となります。
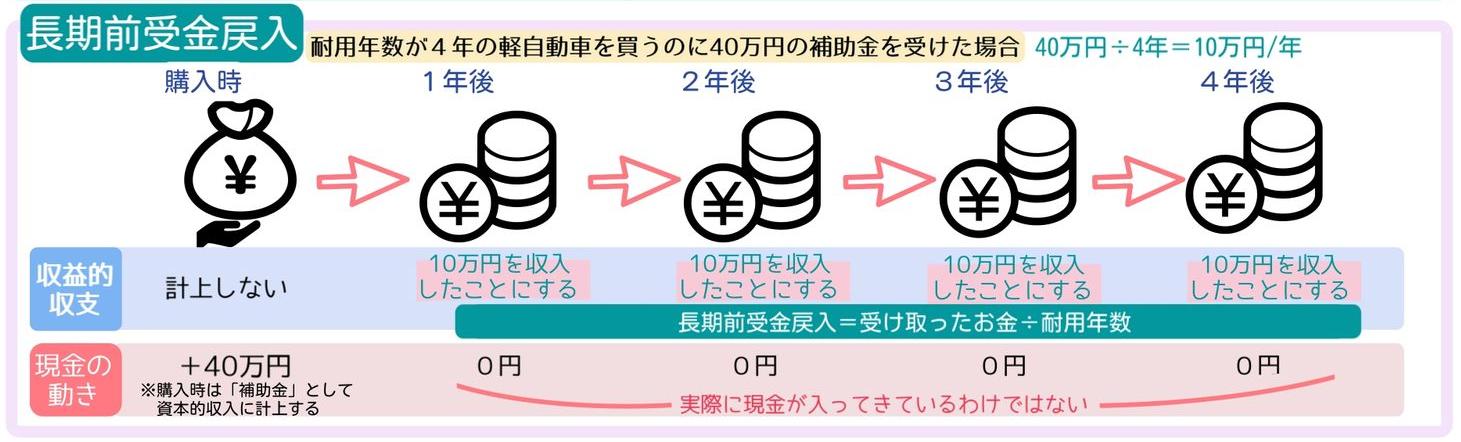
現金が増えない収入(長期前受金戻入)
資産の取得にあたり、国などから受けた補助金についても、耐用年数で割り1年ごとに収益として計上します。これを「長期前受金戻入」といい、こちらも実際に現金を収入しないことから、内部留保資金となります。
つまり、「減価償却費」と「長期前受金戻入」の差し引きで、留保資金の金額が決まることとなります。